Abrir uma filial no Brasil
Saiba como uma empresa estrangeira pode abrir uma filial no Brasil, da autorização especial ao registro. Nossos consultores podem ajudar você em cada etapa.

Nossos consultores em abertura de empresas no Brasil auxiliam empresas estrangeiras interessadas em expandir suas atividades no país por meio da abertura de uma filial.
| Informações rápidas | |
|---|---|
| Legislação aplicável (país de origem/país estrangeiro) | Legislação brasileira |
Indicada para | Expandir no Brasil as mesmas atividades que a matriz exerce no exterior |
| Capital social mínimo (SIM/NÃO) para abertura de empresa no Brasil | Não há capital social mínimo. O capital destinado às atividades no Brasil é indicado nos documentos de registro da filial |
| Prazo para a constituição (aprox.) | A abertura de uma filial no Brasil pode levar pelo menos 3 meses, pois é necessária uma autorização especial |
| Documentos a serem apresentados pela matriz para abrir uma filial no Brasil | Autorização especial para a filial, atos constitutivos da matriz, lista de sócios, comprovante de registro no país de origem e informações financeiras |
| Administração (local/estrangeira) | Estrangeira |
| Representante legal exigido (SIM/NÃO) no Brasil | Sim |
| Conta bancária local (SIM/NÃO) | Sim |
| Independência em relação à matriz | Não |
| Responsabilidade da matriz | A matriz responde integralmente pelas dívidas e obrigações de sua filial no Brasil |
| Alíquota do imposto sobre a renda de pessoa jurídica no Brasil | 34% (15% de IRPJ + 10% de adicional + 9% de CSLL) |
| Obrigação de apresentar demonstrações financeiras anuais | Sim |
| Possibilidade de contratar funcionários locais ao abrir uma filial no Brasil (SIM/NÃO) | Sim |
| Exigência de viagem para constituir filial/subsidiária (SIM/NÃO) | Sim |
| Acesso a tratados para evitar a dupla tributação (SIM/NÃO) no Brasil | Sim |
Quais são as características de uma filial no Brasil?
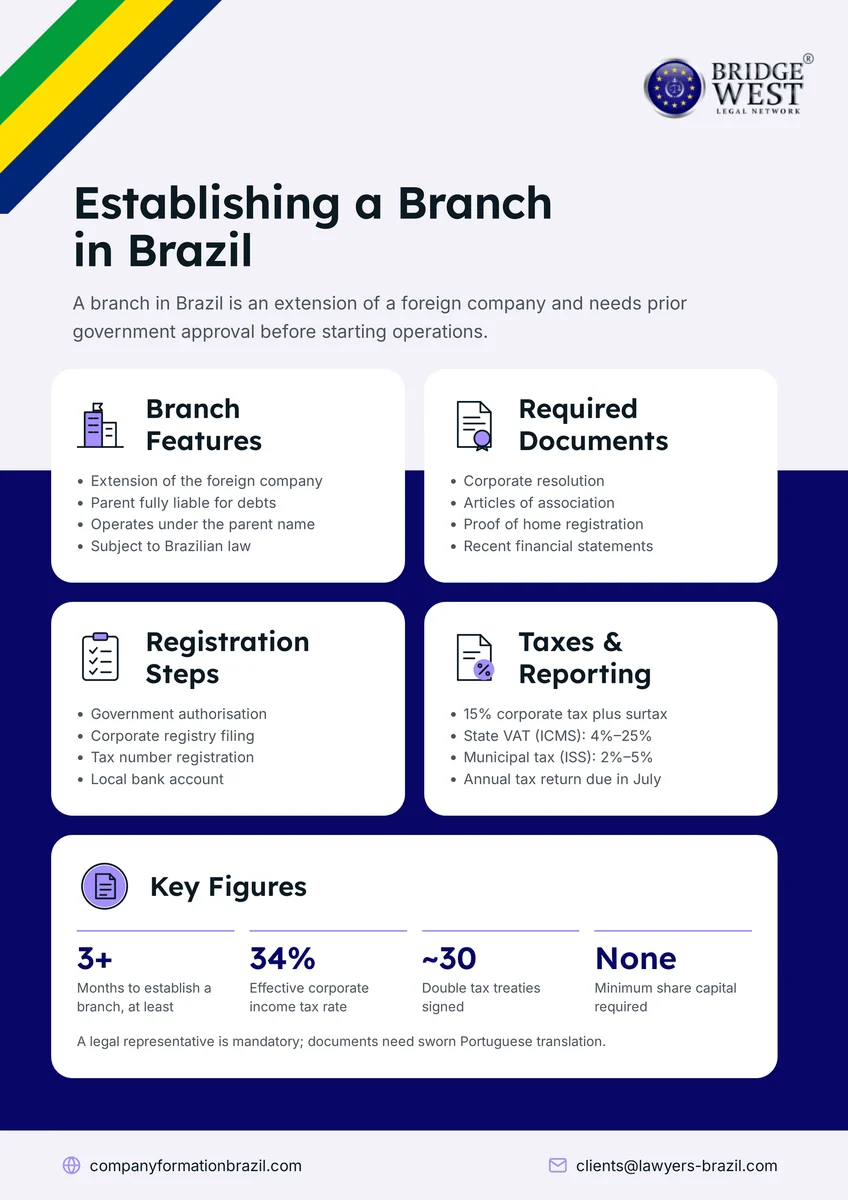
A filial é uma extensão de uma empresa estrangeira. Ela atua no mesmo setor que a matriz no exterior e é totalmente controlada pela entidade estrangeira.
Empreendedores interessados em abrir uma filial no Brasil devem considerar o seguinte:
- A matriz responde integralmente por sua filial brasileira; no entanto, a filial representa uma importante oportunidade de expansão;
- A filial opera com o nome da empresa estrangeira, ao qual pode ser acrescentada uma expressão que indique tratar-se de uma filial;
- As atividades da filial estão sujeitas às leis e aos tribunais brasileiros, pois ela atuará no mercado local;
- Uma filial no Brasil não pode ser aberta sem autorização prévia de funcionamento das autoridades brasileiras.
Nossos especialistas em abertura de empresas no Brasil podem ajudar você a expandir seus negócios neste país.
Quais são as etapas para abrir uma filial no Brasil?
As etapas a seguir são relevantes para a abertura de uma filial no Brasil:
- Obter a autorização do governo para a filial (veja mais detalhes abaixo);
- Preparar os documentos para a inscrição da filial no registro de pessoas jurídicas que atuam no país;
- Registrar a filial na Junta Comercial;
- Solicitar o CNPJ e fazer a inscrição junto às autoridades fiscais;
- Abrir uma conta bancária no Brasil;
- Cumprir as demais etapas pós-registro, como alterações de capital, cadastros para a contratação de funcionários e a contratação de pessoal.
Todos os documentos emitidos em idioma estrangeiro devem ser traduzidos para o português por tradutor juramentado e, na maioria dos casos, reconhecidos em cartório. Em algumas situações, pode ser exigida a apostila.
A empresa estrangeira que abre uma filial no Brasil usará seu nome estrangeiro, seguido de uma expressão que indique sua condição (como do Brasil, por exemplo).
A filial no Brasil precisa ter um representante local?
Sim. Como parte do processo de abertura da filial, você deverá nomear um representante residente no país. A nomeação é feita por meio de procuração que identifica o representante e registra sua aceitação para exercer essa função.
O representante da filial terá poderes para tratar de questões relativas à abertura, às operações, à administração da filial etc. Ele agirá no melhor interesse da filial e, consequentemente, da empresa estrangeira interessada em fazer negócios no Brasil.
É possível fazer alterações em uma filial já registrada no Brasil?
Quaisquer alterações nos dados da filial, como uma modificação em seus atos constitutivos, devem ser devidamente comunicadas às autoridades.
Essas alterações são primeiro comunicadas, depois documentadas e registradas.
Não é necessário obter autorização para trocar o representante legal da filial. A troca pode ser feita conforme necessário, desde que não haja alterações nos atos constitutivos.
Como abrir uma conta bancária para a filial no Brasil?
As contas bancárias de filiais de empresas estrangeiras no Brasil são abertas em uma agência local de um grande banco internacional.
Segundo o Banco Central do Brasil, muitas instituições financeiras estrangeiras atuam no país; uma contagem recente chegou a 104 dessas instituições.
O primeiro passo para abrir uma conta bancária no Brasil é escolher o banco adequado; o segundo passo essencial é preparar os documentos.
A abertura de uma conta bancária com a nossa equipe pode custar USD 400.
Os preços de um pacote inicial para uma filial podem variar; no entanto, você pode receber uma proposta personalizada mediante solicitação.
Quais autorizações são necessárias para abrir uma filial no Brasil?
Uma etapa essencial para a abertura de filial no Brasil é o pedido apresentado pelo portal gov.br ao Departamento Nacional de Registro Empresarial e Integração (DREI), do Ministério do Empreendedorismo, da Microempresa e da Empresa de Pequeno Porte, para a sua aprovação.
Sem a autorização de funcionamento, a filial não pode iniciar suas atividades no Brasil.
Nossa equipe destaca as principais etapas para obter a autorização de abertura da filial:
- Preparar os documentos: incluem a deliberação da empresa estrangeira de abrir uma filial no Brasil, seus atos constitutivos e o comprovante de registro regular junto às autoridades do país de origem, além de informações financeiras;
- Legalizar os documentos: todos os documentos apresentados para a aprovação da filial são reconhecidos em cartório e certificados; a apostila também pode ser exigida;
- Apresentar os documentos ao DREI pelo portal gov.br;
- Aguardar a decisão de autorização da filial e sua publicação no Diário Oficial da União;
- Após a autorização, registrar a filial na Junta Comercial do estado onde ela terá domicílio.
Esse pedido contém o seguinte:
- A deliberação societária relativa à sua instalação no Brasil, com as operações que a empresa pretende realizar no país e o capital, em moeda nacional, destinado às suas atividades aqui;
- Os atos constitutivos da matriz;
- A lista dos sócios e acionistas, com nome completo e qualificação;
- O certificado que comprova que a empresa foi constituída e cumpre a legislação de seu país de origem;
- A nomeação de um representante legal residente no Brasil, com a respectiva aceitação das condições de instalação e funcionamento no país;
- Informações atualizadas sobre a situação financeira da empresa estrangeira, como seu balanço patrimonial mais recente.
Como as filiais no Brasil são tributadas?
Não existe uma alíquota especial para filiais; esses estabelecimentos são tributados pela mesma alíquota aplicável às empresas residentes, ou seja, a alíquota padrão do imposto de renda de pessoa jurídica, à qual se aplica um adicional. Veja abaixo as alíquotas dos principais tributos:
- 15%: a alíquota do imposto de renda de pessoa jurídica, com um adicional, o que resulta em uma alíquota efetiva de 34%;
- 10% (a partir de 2026, Lei 15.270/2025): o imposto retido na fonte sobre lucros remetidos ao exterior (inclusive lucros de filiais) e sobre dividendos acima de BRL 50.000 por mês pagos a pessoa física residente; os lucros de períodos até 2025 aprovados até 31 de dezembro de 2025 continuam isentos.
- 25%-4%: a alíquota do ICMS, imposto estadual sobre o valor agregado, que incide sobre a circulação de determinados tipos de mercadorias e serviços;
- 5%-2%: a alíquota do imposto municipal, o ISS, aplicável aos serviços não sujeitos ao ICMS; os serviços exportados podem ser isentos em alguns casos;
- 8%: as contribuições ao fundo de garantia (FGTS) devidas pelos empregadores (além de 20% de contribuição previdenciária ao INSS) sobre a remuneração de cada empregado;
- Outros: não há imposto sobre a folha de pagamento, imposto sobre o capital nem imposto de selo; o imposto predial e territorial urbano, ou IPTU, é cobrado anualmente pelo município e calculado com base no valor venal do imóvel.
O Brasil tem cerca de 38 tratados para evitar a dupla tributação em vigor; no entanto, não assinou o instrumento multilateral (MLI) da OCDE, criado para implementar nos tratados fiscais medidas de prevenção da erosão da base tributária e da transferência de lucros. Nossa equipe pode dar mais detalhes sobre esses tratados, se necessário.
Quais são as exigências contábeis para filiais no Brasil?
A filial no Brasil está sujeita às exigências de conformidade aplicáveis às sociedades; no entanto, pode estar sujeita a exigências mais leves em termos de contabilidade e prestação de informações anuais.
Em geral, o ano fiscal coincide com o ano civil, e todas as empresas no país, inclusive filiais de empresas estrangeiras, devem apresentar uma declaração anual de imposto de renda referente ao exercício anterior.
A declaração é entregue até o último dia útil de julho do ano seguinte àquele a que se refere. Para o imposto de renda de pessoa jurídica, normalmente são feitos pagamentos antecipados mensais ou trimestrais. Em caso de pagamento a maior, o excedente pode ser usado para compensar tributos futuros, sob certas condições.
Preciso contratar um contador para a filial no Brasil?
Sim. É obrigatório trabalhar com um contador, pois todas as sociedades devem apresentar demonstrações financeiras precisas e, em alguns casos, auditadas.
O contador é designado como parte do processo de abertura da filial e pode ser indicado por meio dos nossos serviços de constituição. Ao trabalhar conosco, será definida uma taxa pela indicação do contador, que cobre o período inicial de serviços.
Se você tiver mais perguntas sobre filiais no Brasil ou precisar de assistência para abri-las em 2026, não hesite em entrar em contato conosco.
Dr. Jamil Abdo, Attorney at Law · 8 de outubro de 2026Dr. Jamil Abdo is one of the partners of Abdo Advogados.